Assurance dommages-ouvrage : obligatoire pour construire, agrandir ou rénover
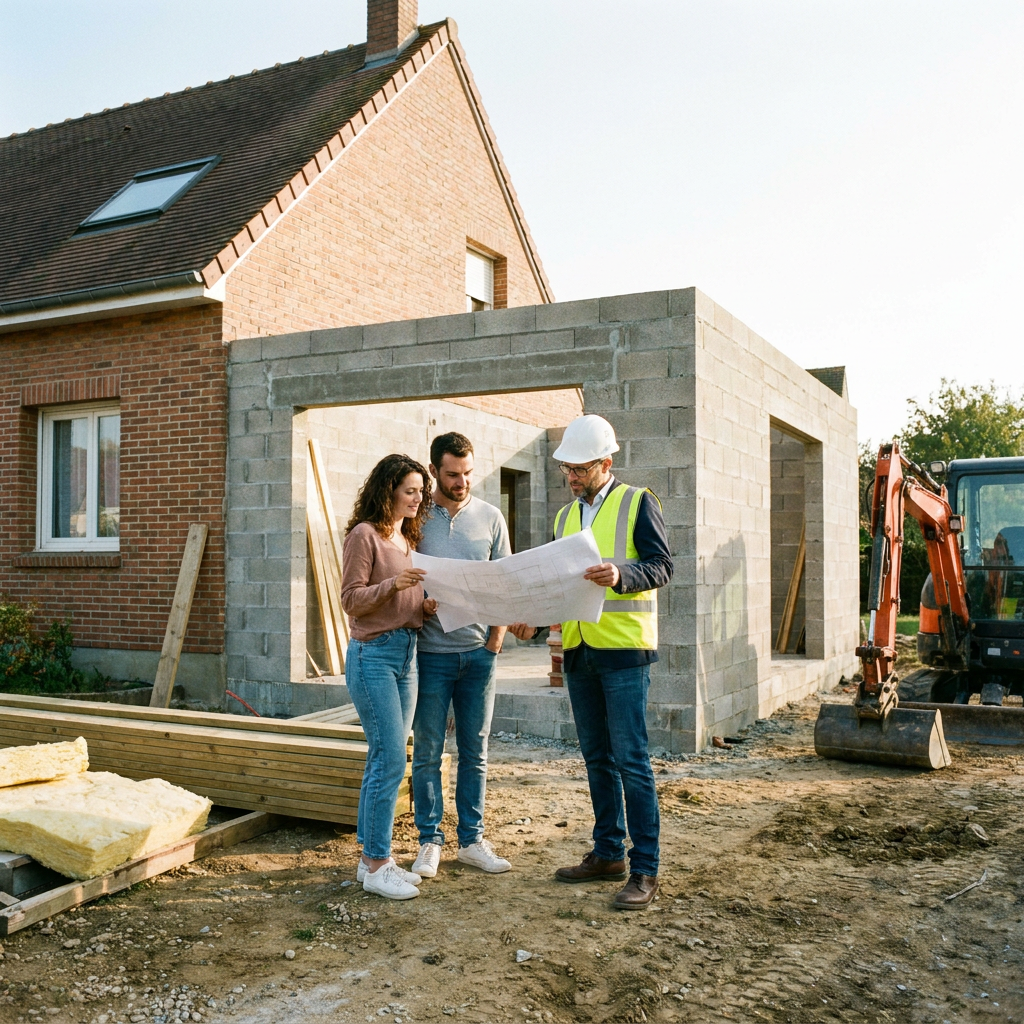
Vous faites construire une maison à Montévrain, vous ajoutez une extension à votre pavillon de Chelles ou vous lancez une rénovation lourde à Lagny-sur-Marne ? Avant le premier coup de pelle, une assurance est obligatoire : la dommages-ouvrage. Beaucoup de particuliers l'ignorent, ou y renoncent pour économiser quelques milliers d'euros. C'est souvent une erreur coûteuse : en cas de malfaçon grave, c'est elle qui vous rembourse rapidement, sans attendre des années de procédure. Et lors de la revente, son absence peut faire baisser le prix ou bloquer la vente. Voici ce qu'elle couvre, ce qu'elle coûte, et comment la mettre en place sans erreur.
Qu'est-ce que l'assurance dommages-ouvrage ?
L'assurance dommages-ouvrage (souvent abrégée « DO ») est une assurance construction souscrite par le maître d'ouvrage, c'est-à-dire la personne qui fait réaliser les travaux : vous, si vous faites construire ou rénover votre bien.
Son rôle est simple : préfinancer les réparations des dommages graves qui apparaissent après la fin du chantier, sans attendre de savoir qui est responsable. L'assureur vous indemnise d'abord, puis se retourne lui-même contre l'entreprise fautive et son assureur.
Elle fonctionne en tandem avec la garantie décennale, que chaque professionnel du bâtiment doit souscrire pour couvrir sa propre responsabilité pendant 10 ans :
- la décennale protège l'artisan ou le constructeur ;
- la dommages-ouvrage protège le propriétaire, et lui évite d'avoir à prouver la faute de l'entreprise devant un tribunal.
C'est la loi Spinetta de 1978 qui a créé ce système à double détente, toujours en vigueur aujourd'hui (article L242-1 du Code des assurances).
Quels travaux sont concernés ?
La dommages-ouvrage concerne les travaux qui relèvent de la garantie décennale, c'est-à-dire ceux qui touchent à la solidité du bâtiment ou le rendent impropre à sa destination (inhabitable, non étanche, etc.).
Les cas les plus fréquents chez les particuliers
- construction d'une maison individuelle ;
- extension, surélévation, aménagement de combles avec modification de la charpente ;
- rénovation lourde : reprise de structure, toiture, murs porteurs, fondations ;
- travaux d'étanchéité ou de façade importants.
Ce qui n'est généralement pas concerné
- la peinture, les revêtements de sol décoratifs, la cuisine équipée posée sans modification structurelle ;
- les petits travaux d'entretien ou d'embellissement.
En cas de doute sur la nature de vos travaux, demandez à votre architecte, à votre constructeur ou à un courtier : la frontière entre « rénovation légère » et « travaux décennaux » n'est pas toujours évidente.
Obligatoire pour un particulier : quelles conséquences si vous ne la prenez pas ?
L'obligation s'applique à tous les maîtres d'ouvrage, particuliers compris. La seule nuance porte sur la sanction : un particulier qui construit pour lui-même ou sa famille n'encourt pas de sanction pénale. Mais l'obligation demeure, et les conséquences financières sont bien réelles.
Sans dommages-ouvrage :
- en cas de sinistre, vous devez engager vous-même une action contre l'entreprise, souvent longue (expertises, procédure) ; si l'artisan a cessé son activité, la difficulté s'accroît encore ;
- pendant ce temps, vous avancez le coût des réparations ou vivez avec les désordres ;
- à la revente, le notaire doit mentionner dans l'acte la présence ou l'absence d'assurance dommages-ouvrage si les travaux ont moins de 10 ans. Un acheteur informé peut négocier le prix à la baisse, voire renoncer.
Le point de vue de l'agent immobilier : dans les ventes de maisons récentes ou agrandies en Seine-et-Marne, l'attestation DO fait partie des documents que les acquéreurs et leurs notaires réclament. Son absence ne bloque pas juridiquement la vente, mais elle pèse dans la négociation et peut inquiéter la banque de l'acheteur.
Et si vous achetez un logement neuf ou récent ?
Bonne nouvelle : la protection vous suit.
- En VEFA (vente en l'état futur d'achèvement, c'est-à-dire l'achat sur plan auprès d'un promoteur), c'est le promoteur qui souscrit la dommages-ouvrage. Elle est ensuite transmise automatiquement aux acquéreurs successifs.
- En CCMI (contrat de construction de maison individuelle), le constructeur propose souvent de la souscrire pour votre compte : vérifiez qu'elle figure bien au contrat et réclamez l'attestation.
- Pour un bien de moins de 10 ans acheté dans l'ancien, demandez l'attestation DO au vendeur : vous bénéficiez de la garantie restant à courir.
C'est particulièrement utile dans les communes du Val d'Europe et de Marne-la-Vallée, où de nombreux programmes neufs ont été livrés ces dernières années.
Combien coûte une assurance dommages-ouvrage ?
La DO se paie en une seule fois, à la souscription, pour 10 ans de couverture. Son prix dépend notamment :
- du coût total des travaux ;
- de la nature du chantier (construction neuve, extension, rénovation de l'existant) ;
- de la qualité du dossier : présence d'un architecte, d'un bureau de contrôle, attestations décennales de toutes les entreprises ;
- du niveau de franchise et des garanties optionnelles choisies.
À titre d'ordre de grandeur, les études de marché font état d'une prime moyenne de quelques milliers d'euros pour une maison individuelle, moins pour des travaux en appartement. Les rénovations de l'existant sont souvent plus difficiles à assurer, car les assureurs craignent les vices cachés de la partie ancienne.
Exemple concret
Sophie et Karim, à Bussy-Saint-Georges, font réaliser une extension de 35 m² sur leur maison pour un budget de 80 000 €. L'entreprise de gros œuvre leur dit que « la DO n'est pas nécessaire ». Ils la souscrivent malgré tout. Trois ans plus tard, des fissures traversantes apparaissent à la jonction entre l'extension et la maison, et l'eau s'infiltre. Grâce à leur DO, l'assureur mandate un expert, prend position, puis finance les travaux de reprise. Sans elle, ils auraient dû poursuivre l'entreprise, qui entre-temps avait été placée en liquidation judiciaire.
Exemple illustratif : chaque dossier dépend des conditions du contrat et de l'expertise.
Comment se déroule un sinistre ?
La loi encadre strictement les délais de l'assureur, ce qui fait tout l'intérêt de la DO : ÉtapeDélai légalL'assureur vous dit s'il accepte de garantir le sinistre60 jours à compter de votre déclarationL'assureur vous présente une offre d'indemnisation90 jours à compter de votre déclarationVersement de l'indemnité après votre acceptation15 jours
Si l'assureur ne respecte pas ces délais ou fait une offre manifestement insuffisante, vous pouvez, après le lui avoir notifié, engager vous-même les réparations : l'indemnité est alors majorée d'intérêts. La Cour de cassation a d'ailleurs rappelé en mai 2026 que ces sanctions prévues par le Code des assurances sont les seules applicables aux manquements de l'assureur DO : d'où l'importance de bien connaître ces délais et de les faire valoir.
Nos conseils pour déclarer
- déclarez par lettre recommandée avec accusé de réception ;
- joignez des photos datées, la description des désordres et le numéro de contrat ;
- conservez le procès-verbal de réception des travaux : c'est lui qui fait démarrer la garantie décennale.
Si vos fissures sont liées à la sécheresse plutôt qu'à une malfaçon, la démarche est différente : consultez notre article sur les fissures dues à la sécheresse et l'assurance habitation.
Bien souscrire sa dommages-ouvrage : la check-list
La DO doit être souscrite avant l'ouverture du chantier. Préparez :
- le permis de construire ou la déclaration préalable ;
- les plans et la description des travaux ;
- les devis et le coût total prévisionnel ;
- les attestations d'assurance décennale de chaque entreprise intervenante, valables à la date d'ouverture du chantier ;
- le cas échéant, le contrat d'architecte et la mission du bureau de contrôle.
Si plusieurs assureurs refusent de vous couvrir, vous pouvez saisir le Bureau central de tarification (BCT), qui peut imposer à un assureur de vous garantir.
Pensez aussi au reste de votre protection : une fois la maison livrée, votre assurance habitation prend le relais pour les risques du quotidien. Si le bien est destiné à la location, une assurance propriétaire non occupant (PNO) est à prévoir. Et si votre projet est financé à crédit, c'est le bon moment pour faire le point sur votre assurance emprunteur.
FAQ : assurance dommages-ouvrage
L'assurance dommages-ouvrage est-elle obligatoire pour un particulier ?
Oui. Tout maître d'ouvrage, particulier compris, doit la souscrire avant le début de travaux relevant de la garantie décennale. Le particulier qui construit pour lui-même n'encourt pas de sanction pénale, mais il s'expose à des difficultés d'indemnisation et à des complications lors de la revente.
Quelle différence entre la dommages-ouvrage et la garantie décennale ?
La décennale est souscrite par le professionnel pour couvrir sa responsabilité. La dommages-ouvrage est souscrite par le propriétaire pour être indemnisé rapidement, sans attendre qu'un tribunal désigne le responsable.
Combien de temps dure la garantie dommages-ouvrage ?
Elle couvre les dommages de nature décennale pendant 10 ans à compter de la réception des travaux. Elle est transmise automatiquement aux acquéreurs successifs en cas de vente.
Peut-on souscrire une dommages-ouvrage après le début du chantier ?
C'est en principe impossible ou très difficile : la DO doit être souscrite avant l'ouverture du chantier. Anticipez-la dès le dépôt du permis de construire.
Construire ou rénover sereinement
L'assurance dommages-ouvrage est souvent vue comme une ligne de coût de plus dans un budget travaux déjà serré. C'est en réalité ce qui vous permet d'être indemnisé en quelques mois plutôt qu'en plusieurs années, et de revendre votre bien sans mauvaise surprise. Bien préparé, le dossier se monte rapidement.
Cet article est fourni à titre informatif et ne constitue pas un conseil personnalisé. Les garanties, tarifs et conditions dépendent de chaque contrat et de votre situation : une analyse individuelle est nécessaire avant toute décision.
Vous préparez une construction, une extension ou l'achat d'un bien récent ? Yann vous aide à vérifier vos garanties et à faire le point sur l'ensemble de votre protection, de l'assurance emprunteur à l'habitation. Le premier échange est gratuit et sans engagement : réservez un créneau sur Calendly, écrivez-lui sur WhatsApp ou appelez le 06.14.09.39.33. Vous pouvez aussi passer par notre page de contact.