Fissures dues à la sécheresse : comment faire jouer votre assurance habitation en 2026
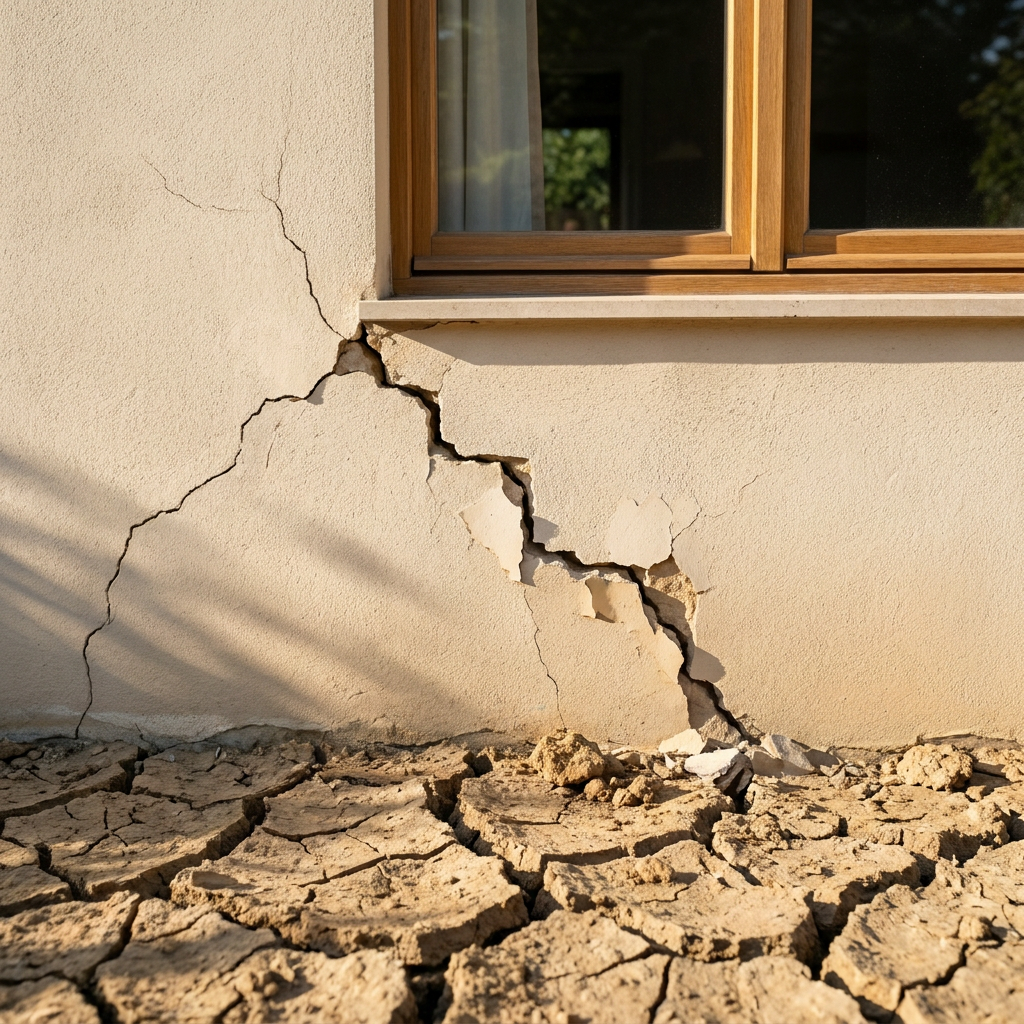
Une fissure en escalier au-dessus d'une fenêtre, une porte qui frotte, un carrelage qui se soulève… Après plusieurs étés secs, de nombreux propriétaires de Seine-et-Marne découvrent ces signes sur leur maison. En cause, le plus souvent : le retrait-gonflement des argiles, un phénomène naturel qui fait travailler les fondations. Bonne nouvelle, votre assurance habitation peut prendre en charge les réparations. Mauvaise nouvelle, l'indemnisation n'a rien d'automatique : elle dépend d'un arrêté officiel, d'un délai très court et de conditions précises. Voici, étape par étape, comment maximiser vos chances d'être indemnisé.
Le retrait-gonflement des argiles, un risque très présent en Seine-et-Marne
Les sols argileux se comportent comme une éponge : ils gonflent en période humide et se rétractent en période de sécheresse. Ces mouvements répétés, saison après saison, déstabilisent les fondations des constructions légères, en particulier les maisons individuelles aux fondations peu profondes.
Une grande partie de l'Île-de-France, et notamment de nombreuses communes de Seine-et-Marne, présente une exposition moyenne à forte à ce risque. Vous pouvez vérifier la situation de votre adresse gratuitement sur le site public Géorisques.
Le retrait-gonflement des argiles (RGA) est aujourd'hui la première cause de sinistres « catastrophe naturelle » en France en coût d'indemnisation.
Quelle garantie couvre les fissures liées à la sécheresse ?
Les fissures dues à la sécheresse relèvent de la garantie catastrophe naturelle (dite « CatNat »). Elle est automatiquement incluse dans tout contrat d'assurance multirisque habitation (MRH), ainsi que dans les contrats d'assurance dommage couvrant les biens immobiliers, y compris l'assurance des propriétaires bailleurs.
Cette garantie ne fonctionne pas comme les autres. Elle ne peut jouer que si trois conditions sont réunies :
- Un arrêté interministériel reconnaît l'état de catastrophe naturelle pour votre commune et pour la période concernée, publié au Journal officiel ;
- La sécheresse est la cause déterminante des dommages ;
- Les dommages sont suffisamment importants : depuis un décret du 5 février 2024, ils doivent être de nature à affecter la solidité du bâti ou à entraver l'usage normal du logement. Des microfissures purement esthétiques ne suffisent donc pas.
Sans arrêté, l'assureur ne peut pas indemniser au titre de la garantie CatNat, même si les fissures sont réelles et importantes.
Étape 1 : faire reconnaître l'état de catastrophe naturelle
C'est la commune, et non le particulier, qui dépose la demande de reconnaissance auprès de la préfecture. Votre rôle est donc d'alerter votre mairie.
- Signalez les dommages par écrit à votre mairie (courrier ou e-mail), avec photos datées et description des désordres.
- Incitez vos voisins à faire de même : plus les signalements sont nombreux, plus le dossier communal est solide.
- La commune dispose de 24 mois à compter du début de l'événement pour déposer sa demande.
L'instruction prend souvent plusieurs mois, car elle repose sur des critères météorologiques et géologiques précis. Pendant ce temps, conservez toutes vos preuves.
Étape 2 : déclarer le sinistre dans les 30 jours après l'arrêté
C'est le délai le plus important de toute la procédure. Dès la publication de l'arrêté au Journal officiel, vous disposez de 30 jours pour déclarer le sinistre à votre assureur. Passé ce délai, vous risquez de perdre votre droit à indemnisation.
Pour ne pas le manquer :
- surveillez les communications de votre mairie et les arrêtés publiés ;
- déclarez par lettre recommandée avec avis de réception (ou par tout moyen permettant de prouver la date) ;
- joignez un état estimatif des dommages, des photos, et si possible des devis de réparation.
Astuce : rien ne vous empêche de signaler les fissures à votre assureur avant la parution de l'arrêté. Cela crée une trace écrite, sans vous dispenser de la déclaration officielle une fois l'arrêté publié.
Étape 3 : l'expertise, un moment clé
L'assureur mandate généralement un expert pour constater les dommages et en déterminer la cause. C'est souvent là que tout se joue : l'expert doit établir que la sécheresse est bien la cause déterminante des fissures, et non un défaut de construction, l'absence de joint de dilatation ou la présence d'un arbre trop proche.
Pour défendre votre dossier :
- soyez présent lors de l'expertise et posez vos questions ;
- demandez une copie du rapport d'expertise ;
- en cas de doute sérieux, faites appel à votre propre expert (expert d'assuré), dont les honoraires sont parfois pris en charge par certains contrats ;
- vérifiez si votre contrat comprend une garantie protection juridique, utile en cas de désaccord.
Étape 4 : l'indemnisation et la franchise de 1 520 €
Une fois votre dossier accepté, l'assureur doit vous indemniser dans un délai de trois mois à compter de la remise de l'état estimatif des dommages, ou de la publication de l'arrêté si elle est plus tardive.
Attention à la franchise : pour les dommages liés à la sécheresse sur une habitation, la franchise légale est de 1 520 €, contre 380 € pour les autres catastrophes naturelles comme les inondations. Ce montant est fixé par l'État : aucun contrat ne permet de le réduire ou de le racheter.
Exemple chiffré
Un couple propriétaire d'un pavillon à Lagny-sur-Marne constate des fissures structurelles. Leur commune est reconnue en état de catastrophe naturelle. Le montant des réparations (reprise des fondations et des murs) est estimé à 28 000 €.
- Indemnisation versée : 28 000 € − 1 520 € = 26 480 €
- Reste à leur charge : 1 520 €
À l'inverse, si les réparations ne coûtent que 1 200 €, aucune indemnisation ne sera versée puisque le montant est inférieur à la franchise.
Exemple simplifié à visée pédagogique : l'indemnisation réelle dépend des conclusions de l'expertise et des conditions de votre contrat.
Que faire en cas de refus de votre assureur ?
Un refus n'est pas forcément définitif. Les motifs les plus fréquents sont l'absence d'arrêté, une déclaration hors délai ou une cause jugée non déterminante.
Les recours possibles :
- Contester par écrit auprès du service réclamations de l'assureur, en joignant une contre-expertise si possible ;
- Saisir la Médiation de l'Assurance, un recours gratuit, après épuisement des voies internes ;
- Agir en justice en dernier recours. Pour les catastrophes naturelles, le délai de prescription est de 5 ans.
La démarche est proche de celle que nous détaillons dans notre article sur le sinistre en assurance emprunteur et la contestation d'un refus : méthode, preuves écrites et respect des délais restent vos meilleurs alliés.
Maison de moins de 10 ans : pensez à la garantie décennale
Si votre maison a été construite il y a moins de dix ans, une autre piste existe : la garantie décennale du constructeur, voire l'assurance dommages-ouvrage si vous en avez souscrit une. Des fondations inadaptées à un sol argileux peuvent engager la responsabilité du constructeur, indépendamment de tout arrêté CatNat.
Propriétaire bailleur : êtes-vous bien couvert ?
Si vous louez un bien, la garantie catastrophe naturelle est attachée au contrat qui assure les murs : votre assurance propriétaire non occupant (PNO), ou l'assurance de la copropriété pour les parties communes. Vérifiez que votre contrat couvre bien le bâtiment, en particulier pour une maison louée. Et pour sécuriser vos revenus locatifs pendant d'éventuels travaux, consultez notre comparatif GLI ou Visale.
FAQ : fissures, sécheresse et assurance habitation
Les fissures dues à la sécheresse sont-elles couvertes par l'assurance habitation ? Oui, au titre de la garantie catastrophe naturelle, à condition qu'un arrêté reconnaisse l'état de catastrophe naturelle pour votre commune, que la sécheresse soit la cause déterminante et que les dommages soient suffisamment graves.
Quel est le délai pour déclarer des fissures de sécheresse ? Vous avez 30 jours à compter de la publication de l'arrêté de catastrophe naturelle au Journal officiel pour déclarer le sinistre à votre assureur.
Quelle est la franchise pour un sinistre sécheresse ? La franchise légale est de 1 520 € pour une habitation. Elle est fixée par l'État et ne peut pas être rachetée.
Que faire si ma commune n'est pas reconnue en catastrophe naturelle ? L'assurance habitation ne pourra pas indemniser au titre de la garantie CatNat. Selon la date de construction, la garantie décennale du constructeur peut être une alternative à étudier.
Votre contrat est-il à la hauteur des risques de votre maison ?
Les fissures liées à la sécheresse rappellent qu'un contrat d'assurance habitation ne se résume pas à son prix : niveau de garanties, protection juridique, prise en charge d'un expert d'assuré, couverture du bâtiment pour les bailleurs… Autant de points à vérifier avant le sinistre, et non après. En tant que courtier indépendant basé à Montévrain, j'analyse vos contrats et compare les offres du marché pour les familles et les propriétaires de Seine-et-Marne et d'Île-de-France. Découvrez notre démarche sur la page À propos de nous.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les conditions d'indemnisation dépendent de votre contrat et de la situation de votre bien : une analyse individuelle est nécessaire.
Un doute sur vos garanties ? Yann fait le point avec vous gratuitement et sans engagement : réservez un créneau sur Calendly, envoyez-lui un message WhatsApp ou appelez le 06.14.09.39.33. Vous pouvez aussi passer par notre page Contactez-nous.