Multirisque professionnelle et bail commercial : comment bien assurer votre local
Vous venez de signer (ou vous êtes sur le point de signer) le bail d'une boutique, d'un atelier ou d'un cabinet en Seine-et-Marne, et votre bailleur vous réclame une « attestation d'assurance multirisque » avant la remise des clés ? C'est le moment de bien faire les choses. Car une multirisque professionnelle (MRP) souscrite à la va-vite, sans avoir lu les clauses d'assurance du bail, peut laisser des trous de garantie importants, ou au contraire vous faire payer des garanties inutiles. Dans cet article, nous passons en revue ce que le bail commercial impose réellement, les clauses à repérer avant de souscrire et les garanties à adapter selon votre local et votre activité.
Assurer son local commercial : obligation légale ou contractuelle ?
Aucune loi n'impose, de façon générale, à un commerçant ou un artisan de souscrire une multirisque professionnelle. L'obligation vient presque toujours du bail commercial lui-même : la quasi-totalité des baux contiennent une clause obligeant le locataire (le « preneur ») à assurer les locaux loués et à en justifier chaque année.
Cette clause n'est pas une formalité. Si le bail comporte une clause résolutoire visant le défaut d'assurance, le bailleur peut délivrer un commandement d'avoir à justifier d'une assurance. Faute de régularisation dans le délai d'un mois prévu par le Code de commerce (article L145-41), le bail peut être résilié de plein droit, sous le contrôle du juge. Pour un commerce, perdre son bail, c'est souvent perdre l'essentiel de la valeur de son fonds.
Bon réflexe : conservez chaque année votre attestation d'assurance et transmettez-la spontanément à votre bailleur ou à son gestionnaire, sans attendre qu'il la réclame.
Pour rappel, la multirisque protège vos biens et votre activité, tandis que la responsabilité civile professionnelle couvre les dommages causés à vos clients : nous avons détaillé cette distinction dans notre article RC Pro ou multirisque professionnelle : quelle différence et faut-il les deux ?. Ici, nous nous concentrons sur le lien entre votre contrat et votre bail.
Les 5 clauses du bail à lire avant de souscrire votre MRP
Une multirisque « standard » n'est pas forcément conforme à votre bail. Avant de demander des devis, repérez ces cinq points dans votre contrat de location.
1. Les risques locatifs et le recours des voisins et des tiers
Le bail exige généralement que vous soyez couvert pour les risques locatifs : votre responsabilité de locataire envers le propriétaire si le local est endommagé par un incendie, une explosion ou un dégât des eaux. S'y ajoute souvent le recours des voisins et des tiers, c'est-à-dire les dommages que ce sinistre pourrait causer aux autres occupants de l'immeuble (un dégât des eaux qui traverse le plancher du commerce voisin, par exemple).
Vérifiez que ces garanties figurent bien dans votre contrat, avec des montants cohérents avec la valeur du bâtiment, surtout si vous occupez un local en pied d'immeuble ou en galerie commerciale.
2. La clause de renonciation à recours
C'est la clause la plus souvent mal comprise. Par une renonciation à recours, le bailleur, le locataire, ou les deux (on parle alors de renonciation réciproque), s'engagent à ne pas se poursuivre mutuellement, ni à travers leurs assureurs, en cas de sinistre. Concrètement, si le bailleur renonce à recours contre vous, son propre assureur indemnisera les dommages à l'immeuble sans se retourner ensuite contre votre assurance.
Trois points d'attention :
- la clause doit être déclarée à votre assureur (et à celui du bailleur) : un contrat qui l'ignore peut être source de litige au moment du sinistre ;
- elle peut modifier le niveau de garantie nécessaire, et donc la prime : l'assureur qui renonce à récupérer les sommes versées supporte un risque accru ;
- elle n'est pas un blanc-seing : la Cour de cassation a rappelé en avril 2025 qu'une telle clause ne permet pas au bailleur de s'exonérer de son obligation de délivrance, c'est-à-dire de fournir un local conforme à sa destination.
3. Les aménagements et embellissements
Vitrine, enseigne, cuisine professionnelle, cloisons, faux plafonds, mise aux normes PMR : les travaux que vous financez représentent souvent plusieurs dizaines de milliers d'euros. Selon la clause d'accession du bail, ils deviennent la propriété du bailleur à votre départ, ou parfois dès leur réalisation. Mais tant que vous occupez les lieux, c'est généralement à vous de les assurer.
Déclarez-les explicitement dans la rubrique « aménagements et embellissements » de votre MRP, idéalement en valeur à neuf, sans quoi l'indemnisation sera calculée après application d'une vétusté parfois sévère. Et si vos travaux sont lourds (extension, reprise de structure), la question d'une assurance dommages-ouvrage peut aussi se poser.
4. L'assurance de l'immeuble refacturée dans les charges
De nombreux bailleurs assurent eux-mêmes le bâtiment et refacturent la prime au locataire dans les charges. Depuis la loi Pinel, cette refacturation n'est possible que si elle figure dans l'inventaire des charges annexé au bail (article L145-40-2 du Code de commerce). Lisez cet inventaire : il vous évitera de payer deux fois la même garantie, une fois via les charges et une fois via votre propre contrat.
5. La destination du bail et l'activité déclarée
Le bail précise une destination (« commerce de fleurs et articles de décoration », « restauration traditionnelle sans extraction », etc.). Votre multirisque doit décrire votre activité de façon cohérente avec cette destination et avec la réalité de votre exploitation. Une activité ajoutée en cours de route (vente à emporter, atelier de fabrication, stockage de produits inflammables) doit être déclarée, sous peine de réduction ou de refus d'indemnisation.
Les garanties à ajuster selon votre local
Au-delà des exigences du bail, la multirisque doit protéger ce qui fait vivre votre entreprise. Les garanties à examiner en priorité :
- Le contenu : matériel, mobilier, stock et marchandises, à évaluer à leur valeur réelle (un stock saisonnier peut varier fortement dans l'année) ;
- Le vol et le vandalisme : attention aux conditions de protection exigées (rideau métallique, serrures certifiées, alarme), dont le non-respect peut entraîner un refus de garantie ;
- Le bris de glace, essentiel pour une vitrine sur rue ;
- La perte d'exploitation : elle compense la perte de marge brute et les frais fixes (loyers, salaires, échéances de crédit) pendant la fermeture forcée du local ;
- La perte de valeur du fonds de commerce : souvent oubliée, elle intervient si, après un sinistre, vous ne pouvez pas rouvrir au même endroit et perdez une partie de votre clientèle ;
- Le bris de machine, pour les artisans et restaurateurs dont l'activité dépend d'un équipement coûteux (four, chambre froide, machine-outil).
La garantie catastrophes naturelles est, quant à elle, automatiquement incluse dès lors que votre contrat couvre les dommages à vos biens.
Vous êtes propriétaire de vos murs via une SCI ?
C'est une organisation fréquente chez les chefs d'entreprise de Marne-la-Vallée : une SCI (société civile immobilière) détient le local, et la société d'exploitation le loue via un bail commercial. Dans ce schéma, deux contrats coexistent généralement :
- côté SCI bailleresse, une assurance propriétaire non occupant (PNO) ou une multirisque immeuble couvre le bâtiment ;
- côté société locataire, une multirisque professionnelle couvre le contenu, les aménagements, la responsabilité et la perte d'exploitation.
Une renonciation à recours réciproque est souvent pertinente ici : elle évite que l'assureur de la SCI se retourne contre la société d'exploitation, alors que les deux entités appartiennent aux mêmes associés. Encore faut-il que les deux contrats soient rédigés de façon coordonnée, sans doublon ni trou de garantie.
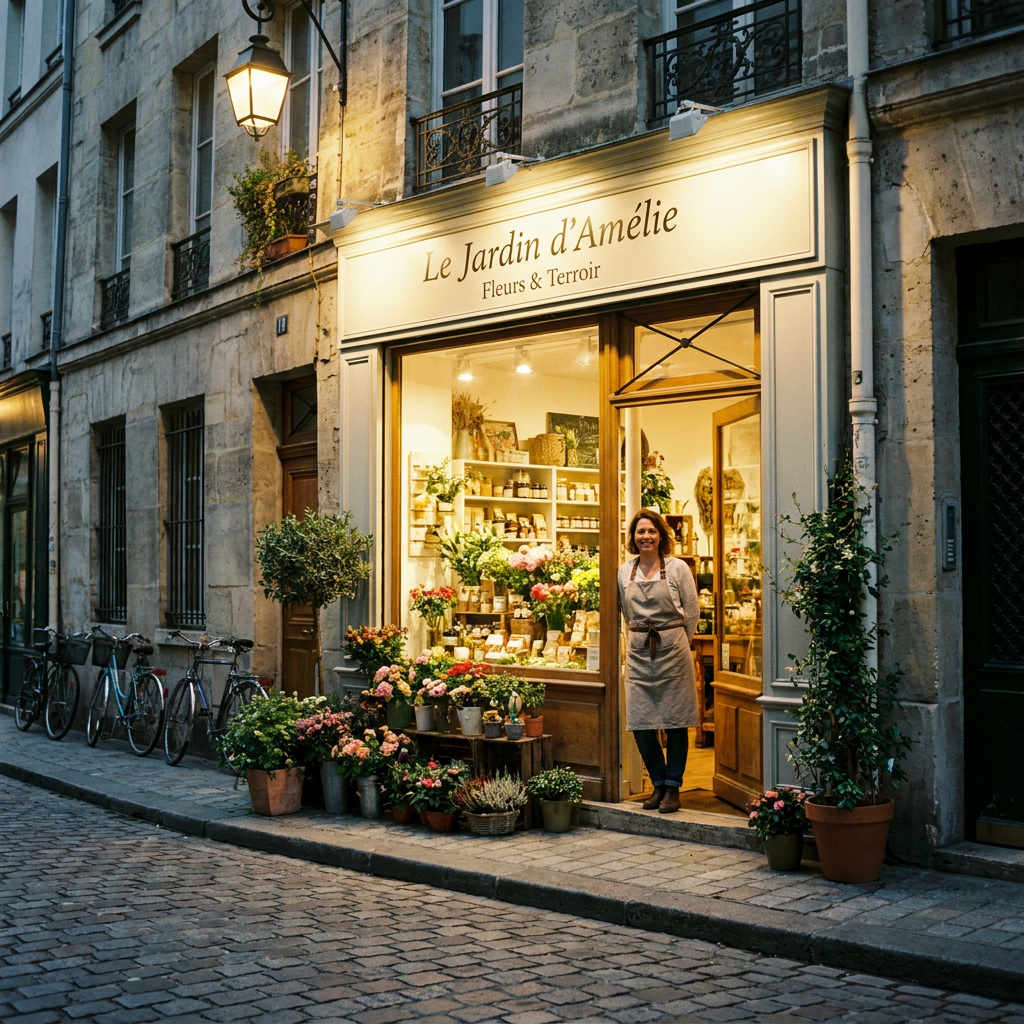
Exemple concret : une fleuriste qui s'installe à Lagny-sur-Marne
Prenons le cas d'une fleuriste qui reprend un local de 60 m² en centre-ville de Lagny-sur-Marne. Elle investit 35 000 € dans l'aménagement (chambre froide, vitrine, comptoir) et détient un stock d'environ 8 000 €. Son bail prévoit une renonciation à recours du bailleur et la refacturation de l'assurance de l'immeuble.
Sa multirisque devra donc :
- couvrir les risques locatifs et le recours des voisins, en mentionnant la renonciation à recours du bailleur ;
- assurer les 35 000 € d'aménagements en valeur à neuf ;
- intégrer le bris de machine pour la chambre froide et le bris de glace pour la vitrine ;
- prévoir une perte d'exploitation calibrée sur ses frais fixes et sa marge, en tenant compte des pics de la Saint-Valentin et de la fête des Mères ;
- éviter de racheter une garantie « bâtiment » déjà payée via les charges.
Ces chiffres sont illustratifs : chaque situation nécessite une analyse du bail et de l'activité.
Cet article est fourni à titre informatif et ne constitue pas un conseil personnalisé. Les garanties adaptées dépendent de votre bail, de votre local et de votre activité : seule une analyse individuelle permet de définir la couverture qui vous convient.
FAQ
L'assurance multirisque professionnelle est-elle obligatoire pour un local commercial ? Non, aucune loi ne l'impose de manière générale. En revanche, la quasi-totalité des baux commerciaux obligent le locataire à assurer le local, au minimum pour les risques locatifs. Le défaut d'assurance peut entraîner la résiliation du bail si celui-ci contient une clause résolutoire.
Qu'est-ce qu'une clause de renonciation à recours dans un bail commercial ? C'est une clause par laquelle le bailleur, le locataire ou les deux renoncent à se poursuivre mutuellement, ainsi que leurs assureurs, en cas de sinistre. Elle doit être déclarée aux assureurs concernés, car elle modifie la répartition de la prise en charge des dommages.
Qui assure les travaux d'aménagement réalisés par le locataire ? En général, le locataire, tant qu'il occupe les lieux. Ils doivent être déclarés dans la rubrique « aménagements et embellissements » de la multirisque, de préférence en valeur à neuf. La clause d'accession du bail précise à quel moment ils deviennent la propriété du bailleur.
Le bailleur peut-il me refacturer sa propre assurance ? Oui, si cette charge figure dans l'inventaire des charges annexé au bail commercial, comme l'exige la loi Pinel. Il faut alors vérifier que votre propre contrat ne couvre pas une seconde fois le bâtiment.
En conclusion
Bien assurer son local commercial, ce n'est pas seulement cocher la case « multirisque » pour obtenir une attestation : c'est mettre votre contrat en cohérence avec votre bail, vos investissements et votre activité. Risques locatifs, renonciation à recours, aménagements, perte d'exploitation : chaque clause compte le jour où un sinistre survient.
Vous signez un bail commercial ou vous souhaitez vérifier que votre contrat actuel est bien aligné avec le vôtre ? Yann relit avec vous votre bail et vos garanties lors d'un rendez-vous offert et sans engagement, en s'appuyant sur notre offre d'assurance professionnelle. Choisissez votre créneau sur Calendly, écrivez-lui sur WhatsApp ou appelez-le au 06.14.09.39.33. Et si vous êtes travailleur indépendant, pensez aussi à protéger vos revenus personnels avec une prévoyance TNS adaptée.